Sponsored

Comment un bon conseil en matière de retraite vous aide à préparer sereinement votre avenir

À partir de 50 ans, le départ à la retraite se précise, et avec lui d’importantes questions financières: mon patrimoine me permettra-t-il de maintenir le niveau de vie que je souhaite? Une retraite anticipée est-elle financièrement envisageable? Et que faire de mon avoir de caisse de pensions (2e pilier): percevoir le capital, opter pour une rente ou combiner les deux? Le conseil gratuit en matière de retraite de PostFinance vous aide à y voir plus clair, à faire le point sur votre situation personnelle et à identifier les possibilités qui s’offrent à vous pour gérer votre marge de manœuvre financière de manière ciblée.

Qui ne rêve pas de quitter la vie professionnelle à 63 ans, ou peut-être même plus tôt, pour avoir du temps à consacrer aux voyages, à sa famille et aux projets longtemps repoussés à plus tard? Mais à partir de 50 ans, nombreux sont celles et ceux qui réalisent que la retraite est bien plus qu’un simple tournant personnel: elle constitue une étape financière qui façonnera durablement la prochaine phase de leur vie.

Un point essentiel à retenir: le 2e pilier ne se résume pas au simple choix entre rente et versement en capital. Quand on réfléchit à sa retraite de manière responsable, on découvre rapidement que de nombreuses questions sont liées entre elles et que certaines décisions ont une incidence sur les autres.

Quelles perspectives m’ouvrent mon revenu et mon patrimoine?

Lorsque l’on planifie son avenir, des questions essentielles se posent: mes économies et mon avoir de la caisse de pensions me permettront-ils de maintenir mon niveau de vie habituel? Quelle est ma couverture en cas d’événements imprévus? Et ma situation patrimoniale est-elle suffisante si j’ai une longue vie devant moi? Une analyse complète des revenus et du patrimoine – en tenant compte de leur interaction avec la caisse de pensions, l’AVS, le pilier 3a et les placements libres – offre une meilleure visibilité. Ce n’est qu’à ce moment-là que l’on peut voir si une lacune en matière de prévoyance se profile ou si l’on peut envisager une retraite anticipée.

Prendre une retraite anticipée, une retraite partielle ou travailler plus longtemps?

À partir du milieu de la cinquantaine, des choix importants concernant la retraite se dessinent: souhaitez-vous franchir le pas de la retraite plus tôt, organiser une transition progressive grâce à une retraite partielle ou rester volontairement plus longtemps dans la vie active? Chacune de ces options offre des opportunités, mais entraîne également des conséquences financières.

Une retraite anticipée offre davantage de temps libre, mais elle s’accompagne généralement d’une diminution des prestations de rentes et d’un besoin accru de disposer de son propre capital de prévoyance. Une retraite partielle permet de réduire progressivement son activité professionnelle tout en continuant à percevoir un revenu. Il convient toutefois d’examiner suffisamment tôt les répercussions sur le revenu, les prestations de prévoyance et les impôts. Choisir de différer son départ à la retraite permet de mettre à profit ce temps pour constituer un capital de prévoyance supplémentaire et réduire les lacunes de prévoyance existantes.

La solution la plus adaptée dépend de votre situation personnelle, de vos objectifs financiers et de vos valeurs patrimoniales disponibles. Une planification minutieuse aide à évaluer les conséquences financières et à garantir la capacité financière à long terme à la retraite, notamment lorsqu’il faut aussi financer son logement en propriété.

Rente, capital ou combinaison des deux?

La question classique «rente ou capital?» reste importante, mais elle ne représente qu’une partie d’un tableau plus vaste. En retirant tout ou partie de ses avoirs de la caisse de pensions sous forme de capital, on gagne en flexibilité et en marge de manœuvre, mais on assume également une plus grande responsabilité individuelle en matière de placements financiers et de risques. La rente à vie offre la possibilité de planifier, mais elle est moins flexible. Une solution mixte est souvent judicieuse: une partie est capitalisée et une partie reste dans une solution de rente. La variante qui pourrait vous convenir dépend de la structure de votre patrimoine personnel, de votre santé, de votre situation familiale et de votre propension au risque.

Continuer à cotiser à la caisse de pensions?

Passé 50 ans, on se demande souvent s’il est judicieux d’effectuer des rachats supplémentaires à la caisse de pensions. De prime abord, ce sont souvent les avantages fiscaux qui retiennent l’attention. Un rachat ne devrait toutefois pas être évalué uniquement sous l’angle fiscal, mais dans le contexte de la situation de prévoyance et patrimoniale globale. Il convient notamment de clarifier quelles prestations seraient reversées aux survivants en cas de décès et d’évaluer la situation financière de la caisse de pensions ainsi que ses réserves pour faire face à d’éventuelles fluctuations boursières. Il faut également déterminer quelle part du patrimoine librement disponible doit rester flexible pour financer un logement en propriété, des initiatives entrepreneuriales ou d’autres projets. Un conseil complet permet d’examiner ces aspects dans leur ensemble et de décider si un rachat à la caisse de pensions s’inscrit dans votre stratégie personnelle et vos objectifs à long terme.

Quelle marge d’optimisation fiscale offre ma prévoyance?

L’optimisation fiscale constitue un autre levier. Le retrait échelonné des avoirs du pilier 3a, le choix du moment du retrait du capital de la caisse de pensions ainsi que les effets de l’hypothèque et du logement en propriété influencent considérablement la charge fiscale à la retraite. En coordonnant les différents fonds de prévoyance et les dates de retrait, il est possible d’atténuer une éventuelle progression fiscale et ainsi de préserver davantage le patrimoine net à long terme.

Pourquoi un conseil en matière de retraite aide à prendre les bonnes décisions

La retraite compte parmi les décisions financières les plus importantes dans la vie. Pourtant, de nombreuses personnes ont du mal à mesurer concrètement l’impact des différentes options sur leur situation personnelle. Qu’il s’agisse d’une retraite anticipée, d’une retraite partielle, d’une retraite différée ou du choix entre rente et versement en capital, chaque décision a des conséquences à long terme sur le revenu, le patrimoine, les impôts et la sécurité financière à la retraite.

C’est précisément là qu’intervient le conseil professionnel en matière de retraite de PostFinance. Le conseil s’appuie sur votre situation personnelle, vos objectifs et vos besoins. Ensemble, nous analysons le revenu de la rente auquel vous pouvez vraisemblablement vous attendre, les répercussions des différents scénarios sur votre situation financière et les options qui s’offrent à vous.

Vous disposez ainsi d’une vision claire de votre avenir financier et d’une base solide pour les décisions qui s’imposent à l’approche de la retraite.

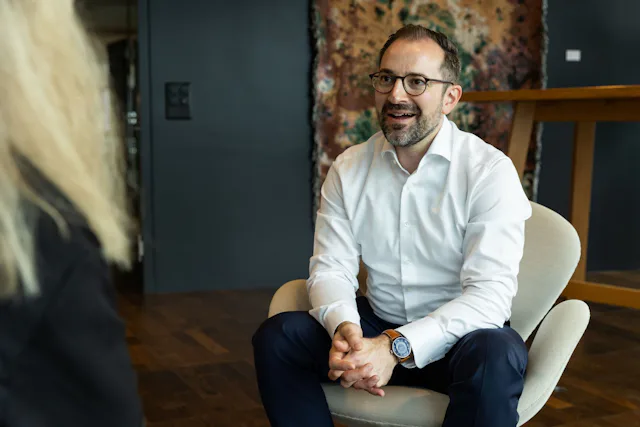
«De nombreuses personnes ont une idée précise de la manière dont elles souhaitent vivre leur retraite.» Lors du conseil, nous regardons comment concrétiser ces souhaits en tenant compte des possibilités financières et montrons quelles mesures sont pertinentes dès maintenant.»
Jan Ingold, responsable Prévoyance chez PostFinance
«De nombreuses personnes ont une idée précise de la manière dont elles souhaitent vivre leur retraite.» Lors du conseil, nous regardons comment concrétiser ces souhaits en tenant compte des possibilités financières et montrons quelles mesures sont pertinentes dès maintenant.» Jan Ingold, responsable Prévoyance chez PostFinance

Gratuit, personnalisé et flexible

Que vous préfériez un conseil en ligne ou un entretien dans une filiale, vous pouvez prendre rendez-vous facilement via e-finance, la PostFinance App ou par téléphone. Le conseil est gratuit et s’adresse à toutes celles et ceux qui souhaitent préparer activement leur retraite, qu’ils envisagent un départ anticipé, une réduction progressive de leur activité ou un départ à l’âge ordinaire de la retraite.

Vous avez des questions sur votre patrimoine, votre caisse de pensions, la retraite anticipée, la rente ou le capital? Faites le point dès aujourd’hui. C’est le bon moment pour faire le premier pas: avec un conseil en matière de retraite de PostFinance, vous y verrez plus clair – et ferez de votre retraite un nouveau chapitre que vous pourrez envisager avec sérénité, tant sur le plan financier que sur le plan émotionnel.
Sponsored

Cet article a été rédigé par Commercial Content en collaboration avec PostFinance. Commercial Content est l'unité de marketing de contenu qui produit des contenus commerciaux pour le compte de Tamedia.

Protection des donnés