Sponsored

Pourquoi penser à sa prévoyance dès 30 ans est important

Les événements de la vie tels qu’un mariage, l’arrivée d’un enfant, un travail à temps partiel ou une longue pause professionnelle peuvent rapidement avoir des répercussions sur la prévoyance. Des lacunes de prévoyance peuvent ainsi se créer sans que l’on s’en rende compte. Le conseil en prévoyance gratuit de PostFinance vous montre comment les identifier et déterminer ensemble les mesures à prendre de manière ciblée.

Quand le bonheur familial se transforme en lacune de prévoyance

Devenir parents s’accompagne de nombreux défis: changer les couches, passer des nuits blanches et assurer la garde des enfants. C’est précisément ce dernier aspect qui conduit souvent l’un des parents, voire les deux, à réduire leur taux d’activité.

Ce que le couple ne voit pas, c’est que la baisse de revenu entraîne non seulement une diminution des versements à la caisse de pensions, mais souvent aussi, ceux au pilier 3a. Au fil des ans, une lacune de prévoyance peut ainsi se creuser et n’apparaître que tardivement, lorsqu’il ne reste guère de temps pour la combler. Mais les conséquences n’affectent pas uniquement la situation financière à la retraite: en fonction de la solution de prévoyance, une réduction du taux d’occupation peut également diminuer la couverture en cas d’incapacité de gain ou de décès. Cela peut avoir des conséquences particulièrement lourdes pour la famille lorsqu’un revenu disparaît soudainement. Et cela ne concerne pas seulement les couples dans la trentaine, mais aussi les personnes dans la quarantaine ou la cinquantaine qui changent leur taux d’occupation, suivent une formation continue ou s’accordent une pause professionnelle.

Les lacunes de prévoyance apparaissent à chaque étape de la vie

Qu’il s’agisse de fonder une famille, de se marier, de travailler à temps partiel ou de changer d’emploi avec un salaire moins élevé, bon nombre de ces décisions nous paraissent judicieuses. Elles apportent des changements dans la vie. Or c’est précisément dans de telles situations que des lacunes de prévoyance peuvent se créer – souvent de manière discrète, progressive et à peine perceptible au premier abord.

Les conséquences sont particulièrement insidieuses et ne se manifesteront que bien des années plus tard: laisser des lacunes de cotisation se créer, c’est perdre l’avantage d’une croissance du capital régulière sur le long terme. Si l’on ne vérifie pas régulièrement sa solution de prévoyance, on risque de passer à côté de possibilités d’optimisation. Et attendre les dernières années avant la retraite pour s’en occuper réduit considérablement les possibilités de combler les lacunes de prévoyance de manière ciblée.

La prévoyance, un travail d’équipe

La bonne nouvelle, c’est que personne ne doit répondre seul à ces questions. La prévoyance peut être envisagée comme un travail d’équipe, fondé sur la collaboration des deux partenaires, de l’employeur, de la caisse de pensions et sur les conseils indépendants de spécialistes. Les couples ont tout intérêt à envisager leur avenir financier comme un projet commun plutôt que comme une tâche individuelle.

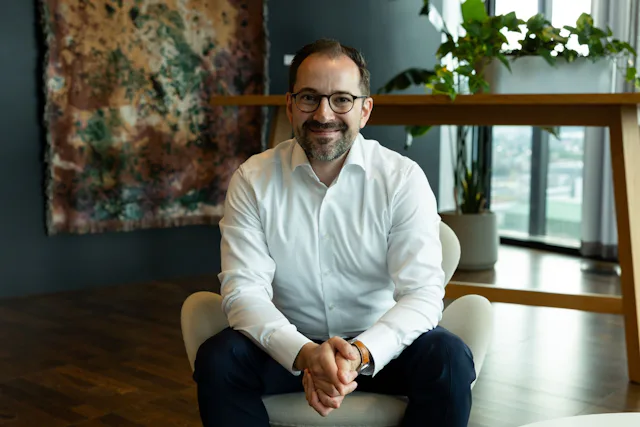
«Depuis que je suis marié et que j’ai un fils, je constate moi-même à quel point les priorités peuvent rapidement changer dans le quotidien familial. La prévoyance figure rarement en tête de liste. Il est donc d’autant plus important, en tant que couple, d’en parler tôt et de trouver ensemble des solutions adaptées à la vie d’aujourd’hui et à l’avenir de la famille.»
Jan Ingold, responsable Prévoyance chez PostFinance
«Depuis que je suis marié et que j’ai un fils, je constate moi-même à quel point les priorités peuvent rapidement changer dans le quotidien familial. La prévoyance figure rarement en tête de liste. Il est donc d’autant plus important, en tant que couple, d’en parler tôt et de trouver ensemble des solutions adaptées à la vie d’aujourd’hui et à l’avenir de la famille.» Jan Ingold, responsable Prévoyance chez PostFinance

D’abord le bilan autonome, puis l’entretien

Pour commencer, rien de plus simple: sur postfinance.ch, vous trouverez des outils et des calculateurs consacrés à la prévoyance et à la retraite qui vous permettront de faire le point en quelques minutes sur votre situation de prévoyance. Un bilan autonome rapide vous aidera à déterminer les domaines dans lesquels il est encore nécessaire de prendre des mesures.

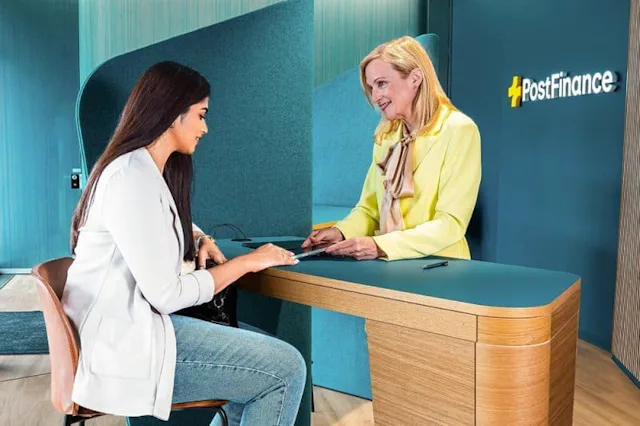
Dans le cadre d’un conseil en prévoyance personnalisé, les spécialistes de PostFinance analysent votre situation de prévoyance individuelle dans son ensemble. Ils examinent vos revenus et votre patrimoine à la retraite ainsi qu’en cas d’incapacité de gain ou de décès. L’analyse intègre également des aspects tels que la caisse de pensions, le pilier 3a, les interruptions d’activité prévues ou les réductions de taux d’occupation. Elle vous montre où se situent les lacunes de prévoyance potentielles, quelles options d’action sont adaptées à votre situation de vie et comment renforcer progressivement votre protection financière.

Conseil gratuit, forte valeur ajoutée

Un conseil en prévoyance chez PostFinance est gratuit pour la clientèle privée et sa valeur se reflète dans les effets à long terme. Vous gagnez en clarté sur l’impact que les décisions que vous prenez aujourd’hui peuvent avoir sur votre avenir, et vous recevez des propositions concrètes et réalisables sur la manière d’atteindre vos objectifs.

Que vous soyez dans la trentaine, que vous souhaitiez donner un nouvel élan à votre carrière professionnelle à la quarantaine ou que vous planifiez votre retraite à la cinquantaine, il n’est jamais trop tôt pour mettre votre prévoyance sur la bonne voie. Et nul besoin d’être spécialiste en prévoyance pour cela, car nous vous montrons comment faire. Quelle que soit votre question en matière de prévoyance et de retraite, PostFinance a la réponse.

Combler dès maintenant les lacunes de prévoyance

Faites le premier pas: lancez-vous en ligne avec le calculateur de prévoyance ou le contrôle de retraite sur postfinance.ch afin d’obtenir un aperçu de votre situation. Si vous le souhaitez, vous pouvez ensuite prendre directement rendez-vous pour un conseil gratuit avec les spécialistes de PostFinance – en ligne ou dans une filiale près de chez vous.

Ainsi, le piège qui se referme silencieusement sur vous à la trentaine, à la quarantaine ou à la cinquantaine se transforme en une décision consciente en faveur d’une plus grande liberté financière à la retraite.
Sponsored

Cet article a été rédigé par Commercial Content en collaboration avec . Commercial Content est l'unité de marketing de contenu qui produit des contenus commerciaux pour le compte de Tamedia.

Protection des donnés